L’ESG entra nella valutazione. Cosa è cambiato per gli asset industriali nel 2026
By FabricaFuturo · 5 minute read
Nel 2026 la RICS ha reso l’ESG rilevante ai fini del valore. Gli edifici industriali certificati valgono il 14–16% in più; gli asset obsoleti subiscono svalutazioni del 15–35%. Cosa significa per i proprietari.
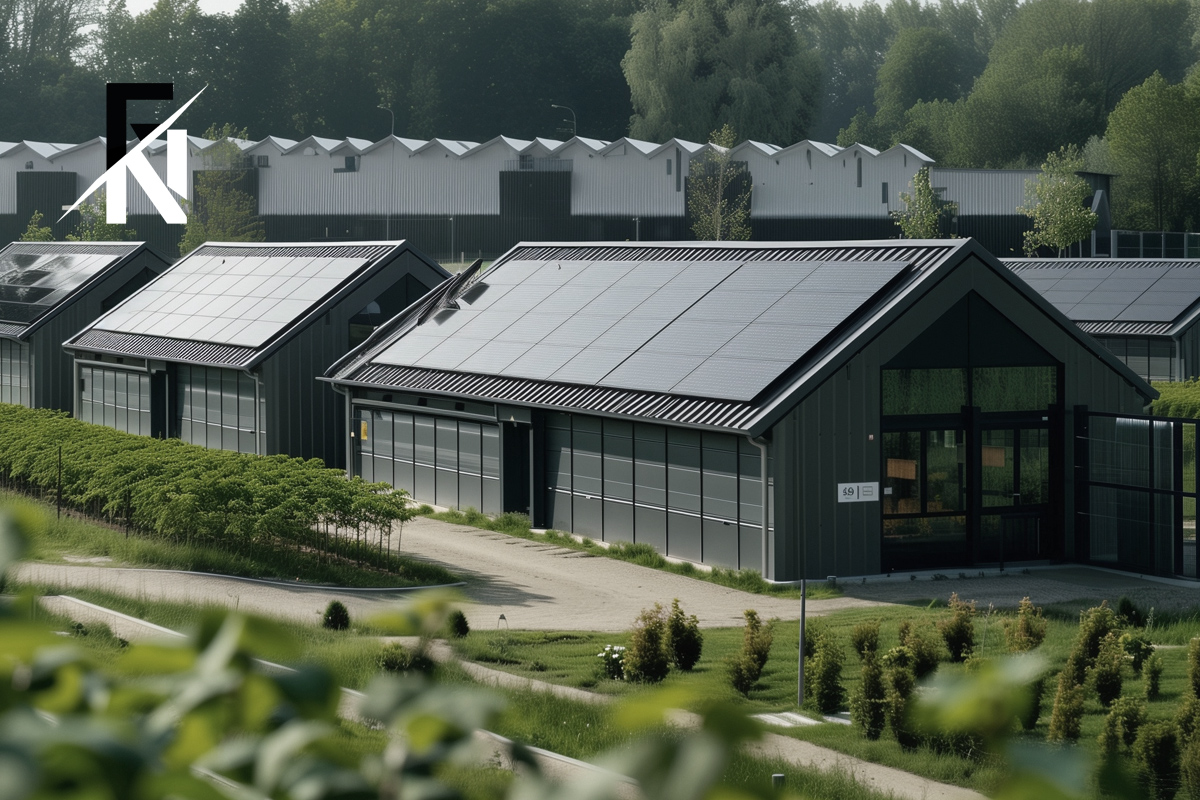
Per quindici anni, negli immobili industriali l’ESG è stato un esercizio di rendicontazione. Qualcuno nell’area sostenibilità produceva un documento, qualcuno in finanza lo archiviava, e la valutazione procedeva su metri quadri, altezza utile, baie di carico e potenza disponibile. Le due conversazioni avvenivano in stanze diverse e raramente si incontravano.
Nel 2026 tutto questo è finito.
La RICS, l’organismo che fissa gli standard di valutazione in gran parte d’Europa, ha aggiornato le proprie linee guida rendendo i fattori ESG rilevanti ai fini del valore. Non da rendicontare: rilevanti ai fini del valore. In questa distinzione c’è tutta la storia: la prestazione ambientale passa dalla scrivania del sustainability manager al foglio di calcolo del valutatore, dove cambia un numero su cui agiscono banche, acquirenti e consigli di amministrazione.
La maggior parte dei proprietari industriali non ha ancora rivalutato i propri asset su questa base. Significa che molti bilanci riportano oggi una cifra su cui il mercato ha già smesso di essere d’accordo.
Cosa dicono davvero i numeri
Per un tema così nuovo, le ricerche sono insolitamente coerenti.
| Indicatore | Valore | Fonte |
|---|---|---|
| Premio sui canoni, certificazione LEED/BREEAM | 6–9% | CBRE Research |
| Premio sul valore capitale rispetto ai non certificati | 14–16% | CBRE Research |
| Svalutazione degli asset in classe EPC F–G | 15–35% | MSCI Real Assets |
| Premio alla vendita, brownfield BREEAM | +22% | BRE Group; Knight Frank |
| Sconto green loan sul costo del debito | 20–50 bps | BEI; BCE |
Letta dall’alto, la tabella descrive un green premium: una ricompensa per aver fatto la cosa giusta. Letta dal basso, descrive un brown discount: una penalità già scontata nei prezzi.
È la seconda lettura a convincere un consiglio di amministrazione, per una ragione che non ha nulla a che vedere con la convinzione ambientale: un premio è un’opportunità che si può rifiutare, mentre uno sconto è una perdita che si sta già subendo.
Perché il numero che conta è il brown discount
Un premio richiede un’azione per essere colto. Uno sconto richiede solo tempo per aggravarsi.
Un edificio industriale energeticamente inefficiente non resta fermo mentre il mercato si muove. Ogni anno gli succedono tre cose insieme: la soglia normativa si alza, la platea di acquirenti si restringe e il costo per adeguarlo cresce con l’inflazione delle costruzioni. Il divario si accumula.
La rifusione della EPBD (Direttiva (UE) 2024/1275) estende gli obblighi di prestazione energetica al patrimonio non residenziale, con scadenze a partire dal 2030. Tre anni e mezzo non sono molti per un ciclo di autorizzazioni e lavori su un sito industriale in attività.
Intanto la platea di acquirenti si sta già riducendo. Gli investitori istituzionali nel real estate industriale, come Blackstone, Prologis, CBRE Investment Management e i loro pari, applicano uno screening ESG strutturato da 25 a 40 criteri prima di avviare la due diligence. Un asset che non supera lo screening non viene valutato male. Non viene valutato affatto, perché la conversazione finisce prima che inizi la valutazione.
Un asset che non supera lo screening non ottiene un prezzo più basso. Non ottiene nessun acquirente al tavolo.
Cosa cambia per chi occupa il proprio immobile
Se occupate il vostro sito e non avete intenzione di venderlo, è facile pensare che sia un problema di qualcun altro. Due meccanismi dicono il contrario.
Il primo è il finanziamento. Green loan e sustainability-linked loan costano 20–50 punti base in meno rispetto al tasso equivalente per asset non ESG (BEI; BCE, Corporate Finance and ESG). Su un mutuo industriale da 5 milioni di euro, 40 punti base valgono 20.000 € l’anno, ogni anno, per tutta la vita dell’impianto. Non è un argomento di sostenibilità. È un argomento di tesoreria.
Il secondo è il bilancio stesso. La voce immobili non diventa irrilevante solo perché non vendete. Incide sui covenant, sui rifinanziamenti e su quanto vale l’azienda in qualsiasi operazione, compresa quella che non avete ancora pianificato.
E il ritorno operativo, che arriva prima
L’argomento della valutazione è quello che attira l’attenzione in consiglio. Quello operativo è quello che ripaga per primo.
Un edificio industriale certificato LEED consuma il 25–30% di energia in meno rispetto al patrimonio convenzionale, con un tempo medio di ritorno dell’intervento di cinque-sette anni (USGBC, LEED in Motion: Manufacturing; IEA). In un periodo in cui i costi energetici industriali sono stati la voce più volatile del conto economico, una riduzione strutturale del 25% vale più del suo valore nominale, perché riduce anche la variabilità.
L’obbligo di rendicontazione si è spostato. La pressione no.
Qui serve precisione, perché una semplificazione molto diffusa sta portando alcune aziende alla conclusione sbagliata.
Dal 18 marzo 2026 la Direttiva (UE) 2026/470, il cosiddetto Omnibus I, limita l’obbligo di rendicontazione CSRD alle imprese con oltre 1.000 dipendenti e 450 milioni di euro di fatturato. La soglia precedente era di 250 dipendenti. La modifica esclude dall’ambito diretto la grandissima maggioranza delle PMI industriali europee e si applica agli esercizi che iniziano dal 1° gennaio 2027.
In molti consigli di amministrazione è stata letta come una tregua. Non lo è.
I vostri clienti più grandi restano nell’ambito di applicazione. I dati che servono per il loro report arrivano dalla loro filiera, cioè da voi. L’Omnibus introduce la nozione di impresa protetta (shielded undertaking): sotto i 1.000 dipendenti potete rifiutare richieste di informazioni che vadano oltre lo standard volontario VSME. Ma poter rifiutare una richiesta del vostro cliente principale non significa potervelo permettere.
La tendenza è già visibile. Grandi gruppi manifatturieri hanno iniziato a chiedere ai fornitori un’impronta di carbonio certificata come condizione per la continuità dei contratti (CDP, Supply Chain Report; Science Based Targets initiative). L’obbligo non è scomparso. Da requisito normativo è diventato requisito commerciale, e i requisiti commerciali hanno preavvisi più brevi.
L’obbligo si è spostato dal regolatore al vostro cliente più grande. Non è un allentamento. È una scadenza più vicina, senza periodo di transizione.
Cosa farne
Tre domande, nell’ordine in cui si può rispondere più in fretta.
Qual è la classe energetica del vostro sito principale, e quando è stata valutata l’ultima volta? La maggior parte dei proprietari industriali conosce il dato degli uffici, non quello degli edifici produttivi. Se la valutazione è anteriore al 2022, è anteriore alla rivalutazione del mercato descritta sopra.
Quali dei vostri clienti superano la soglia CSRD? Sono quelli che ve lo chiederanno, e di solito la prima richiesta arriva con una scadenza, non con una conversazione.
Se rifinanziaste domani, quali criteri applicherebbe il valutatore? Le linee guida 2026, non quelle in vigore all’ultima valutazione dell’asset.
Per rispondere a nessuna di queste serve un consulente. Serve un pomeriggio, e basta a capire se il divario sul vostro sito è un arrotondamento o un problema strutturale.
Dove si colloca nella serie. Questo è il secondo numero di Factory Envision, la serie editoriale di FabricaFuturo sul futuro degli ambienti produttivi. Ogni numero affronta un tema, con una fonte per ogni dato e un punto di vista.
→ Scoprite cosa significa per il vostro sito
Fonti: RICS Valuation Guidance 2026 · CBRE Research · MSCI Real Assets · BRE Group · Knight Frank · BEI · BCE · USGBC · IEA · Direttiva (UE) 2026/470 · Direttiva (UE) 2024/1275 · CDP Supply Chain Report · Science Based Targets initiative. Dati verificati a ottobre 2026.